CBS de 11,3%: Senado recebe recomendação do TCU e tem até 15 de dezembro para decidir
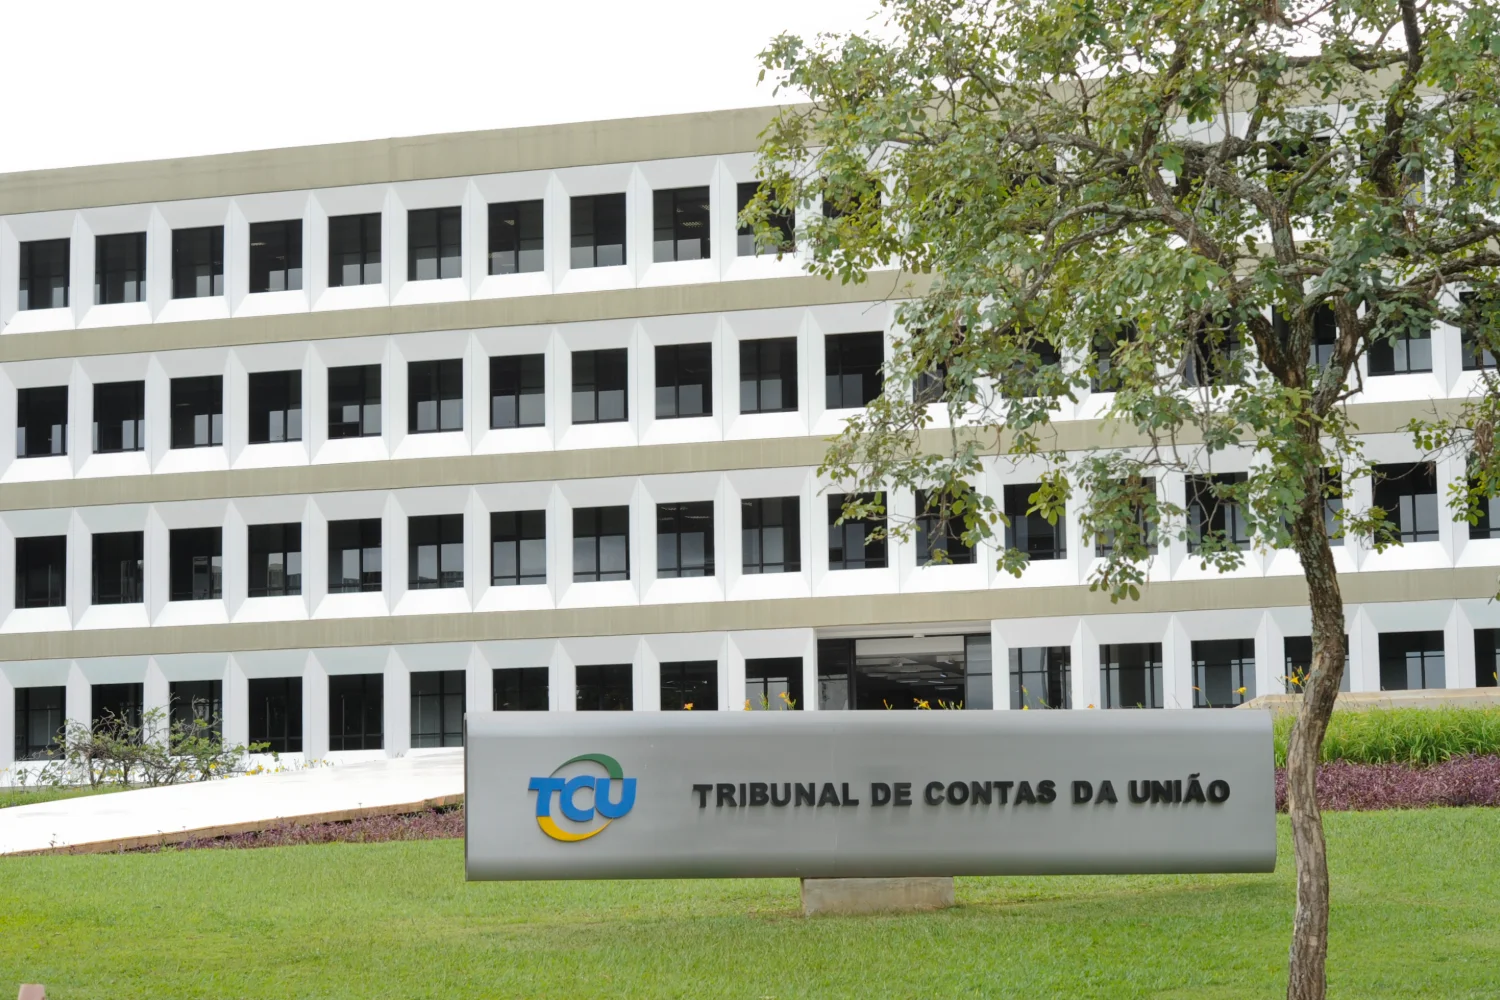
A alíquota que vai substituir o PIS e a Cofins a partir de 2027 entrou na reta final. Na terça-feira, 10 de novembro, o Tribunal de Contas da União (TCU) entregou ao Senado o acórdão que recomenda uma CBS de 11,3%.
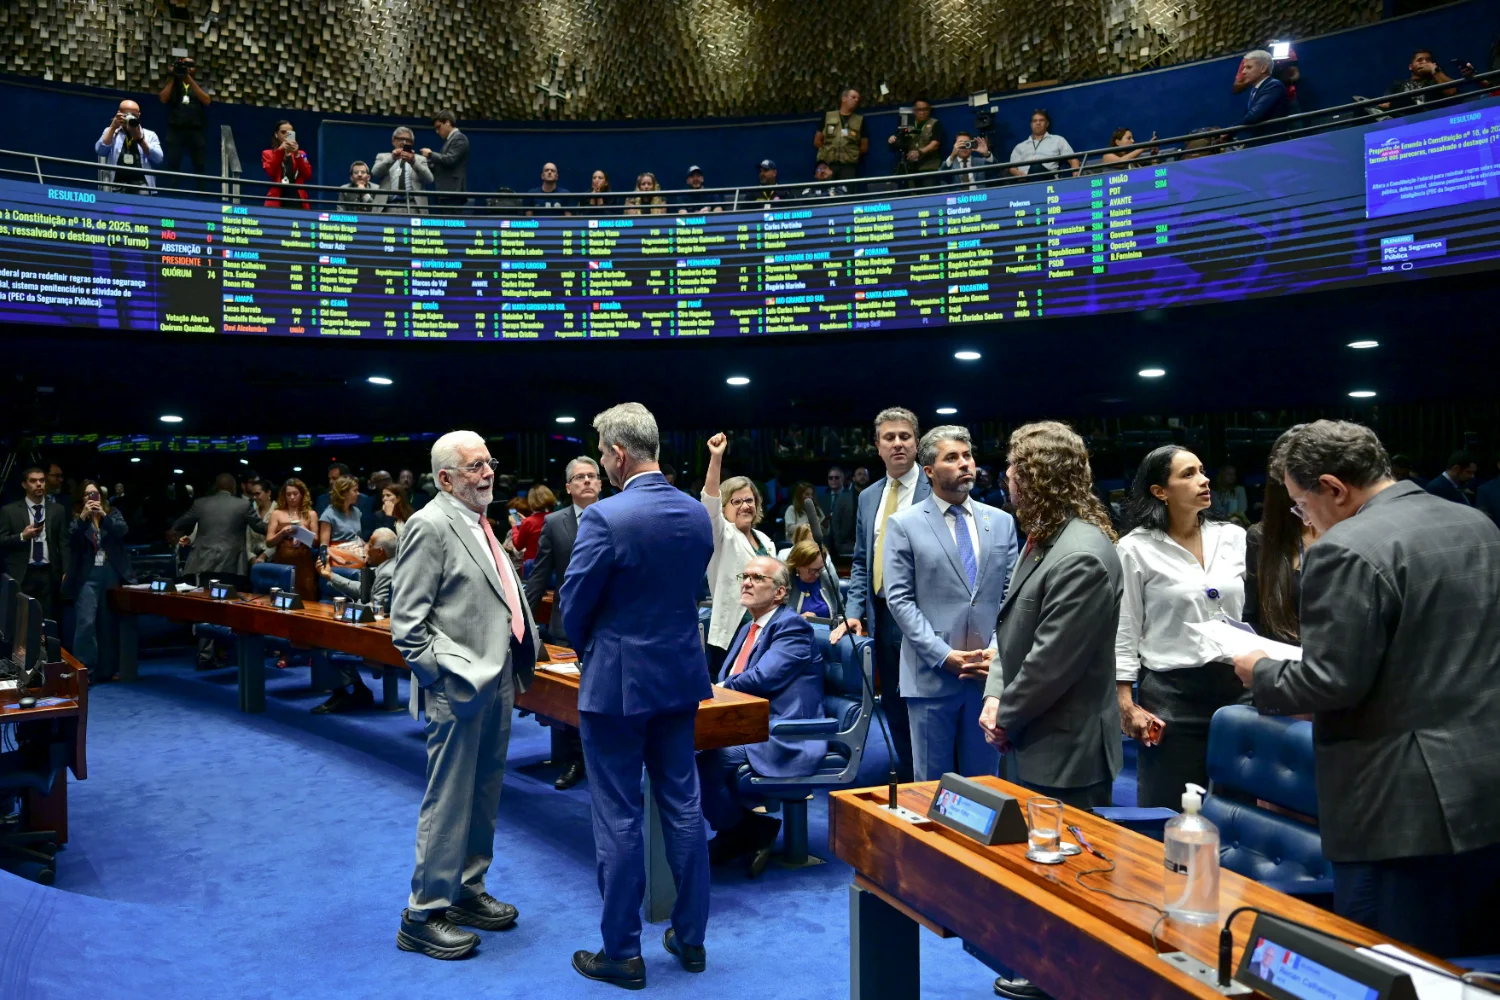
Agora a decisão é dos senadores, que têm até 15 de dezembro de 2026 para fixar a alíquota. Eles podem manter os 11,3% ou definir outro percentual. Veja o que isso significa para a sua franquia.
Como foi a entrega
O documento foi entregue pelo presidente do TCU, Vital do Rêgo, ao presidente do Senado, Davi Alcolumbre. Também participaram o presidente da Comissão de Assuntos Econômicos (CAE), Renan Calheiros, o relator da reforma tributária no Senado, Eduardo Braga, e o senador Omar Aziz.
O TCU vai montar um assessoramento técnico com a CAE para ajudar os senadores na análise.
De onde vem o número
- A proposta foi construída pela Receita Federal e homologada pelo TCU, depois de oito meses de discussões técnicas.
- O TCU analisou 17 módulos de informações apresentados pela Receita.
- O cálculo chegou a 11,3468%, arredondado para 11,3% conforme o critério da Lei Complementar 214/2025.
- A conta considera a arrecadação histórica do PIS, da Cofins e os efeitos da redução do IPI.
Segundo o cálculo, o percentual não é uma estimativa de aumento de arrecadação. Ele busca manter a mesma receita federal que existe hoje com os tributos sobre o consumo, só que no novo sistema.
11,3% não é a carga da sua empresa
O número não deve ser lido sozinho. O peso real da CBS em cada franquia depende de fatores como:
- O regime tributário da unidade: Simples Nacional, Lucro Presumido ou Lucro Real.
- Reduções de alíquota: atividades como saúde e educação têm tratamento diferenciado.
- O aproveitamento de créditos: quanto a empresa compra com imposto destacado.
- Para quem vende: consumidor final ou outras empresas.
Por isso, duas franquias com o mesmo faturamento podem sentir a CBS de forma muito diferente. No post de 04/11, mostramos por que as franquias de serviços tendem a sentir primeiro.
Créditos: o que a sua franquia vai poder abater
Com a CBS, o imposto pago nas compras pode virar crédito para quem está no regime regular. Mas a regra é mais rigorosa do que parece: ter a nota no CNPJ da empresa não basta. O que define o crédito é a destinação do bem ou serviço, além de nota fiscal idônea e do pagamento da CBS na compra.
| Item | Gera crédito? |
|---|---|
| Material de limpeza usado na loja | Pode gerar, se os demais requisitos forem cumpridos |
| Uniformes e EPIs da equipe | Podem gerar; não são considerados consumo pessoal |
| Notebook entregue ao funcionário para o trabalho | Pode gerar, se ligado à função e em quantidade compatível |
| Veículo cedido ao sócio para uso particular | Não; é tratado como consumo pessoal |
Para franquias, isso reforça a importância de separar gastos da empresa e gastos pessoais dos sócios, e de guardar comprovantes como registro de entrega de equipamentos e controle de estoque.
Simples Nacional: a decisão que vence em 20 de dezembro
A Resolução CGSN nº 194/2026 abriu uma janela, de 3 de novembro a 20 de dezembro, para cancelar duas escolhas feitas para 2027:
- A opção pelo Simples Nacional em 2027.
- A opção por recolher IBS e CBS pelo regime regular, fora do DAS. Quem cancela essa opção continua no Simples, e o IBS e a CBS voltam a ser pagos dentro do DAS.
Quem já estava no Simples e não optou pelo regime regular não precisa fazer nada. Para franquias que vendem para outras empresas, a escolha pesa mais: no regime regular, a unidade gera crédito integral para o cliente, o que pode ser decisivo na hora de fechar negócio.
Split payment: menos dinheiro parado no caixa
No novo modelo, o imposto será separado no momento de cada pagamento, pelo chamado split payment. Na prática, o valor do tributo fica menos tempo disponível no caixa da empresa. Para franquias que usam esse dinheiro como capital de giro até o vencimento do imposto, é hora de rever o fluxo de caixa.
O calendário até 2027
| Data | O que acontece |
|---|---|
| 10/11/2026 | TCU entrega ao Senado a recomendação de 11,3% |
| Até 15/12/2026 | Senado fixa a alíquota da CBS |
| Até 20/12/2026 | Empresas do Simples podem cancelar a opção pelo Simples ou pelo regime regular de IBS e CBS (Resolução CGSN nº 194/2026) |
| Janeiro de 2027 | CBS substitui PIS e Cofins |
| 2033 | Implantação integral do IBS e da CBS |
Atenção: o cancelamento da opção no Simples é irretratável. Essa decisão precisa ser tomada com os números na mão.
O que sua franquia deve fazer agora
- Use os 11,3% como referência de planejamento. Não espere dezembro para simular preços e margens.
- Revise sistemas. Confirme com o fornecedor do ERP e do PDV que a emissão de notas e a apuração já estão prontas para a CBS.
- Avalie o regime tributário. Para quem está no Simples, a decisão sobre o regime de IBS e CBS tem prazo até 20/12.
- Converse com a franqueadora. Preços, repasses e contratos da rede podem precisar de ajuste.
- Acompanhe a votação. Se o Senado mudar o percentual, os cálculos precisam ser refeitos.
A CF Contabilidade Franquias acompanha cada etapa
Vamos acompanhar a decisão do Senado e atualizar os cálculos de cada cliente assim que a alíquota for fixada. Fale com a CF Contabilidade Franquias e prepare sua unidade para 2027 com antecedência.
Fontes: Portal Contábeis — Senado recebe recomendação do TCU para alíquota de 11,3% da CBS · Portal Contábeis — Créditos da CBS: uso da empresa x consumo pessoal · Portal Contábeis — Prazo para cancelar opções de IBS e CBS no Simples · Portal Contábeis — Reforma Tributária exige planejamento financeiro · Portal Contábeis — Planejamento financeiro 2027 · Foto de capa: Ton Molina/Agência Senado / Wikimedia Commons (CC BY 2.0)